Perhitungan PPh Pasal 21 Karyawan Menggunakan Skema TER
Sebagian besar pekerja dari beragam sektor usaha kerap mempertanyakan alasan di balik adanya pemotongan pajak dalam rincian gaji bulanan mereka. Pemahaman mendalam mengenai perhitungan PPh Pasal 21 sangat krusial bagi karyawan maupun praktisi sumber daya manusia. Pemahaman ini membantu kedua belah pihak memantau hak serta kewajiban finansial secara transparan. Pemerintah menyederhanakan mekanisme pemotongan bulanan melalui Peraturan Pemerintah Nomor 58 Tahun 2023 dengan menggunakan skema Tarif Efektif Rata-Rata atau TER. Pemerintah merancang penerapan formula ini demi mempermudah perusahaan menghitung potongan gaji dari bulan Januari hingga November.
Skema baru ini sama sekali tidak menambah beban pajak tahunan wajib pajak. Formula ini murni mengubah distribusi pemotongan pajak bulanan agar perhitungan berjalan lebih tertib dan akurat.
Membedah Konsep Skema Tarif Efektif Bulanan
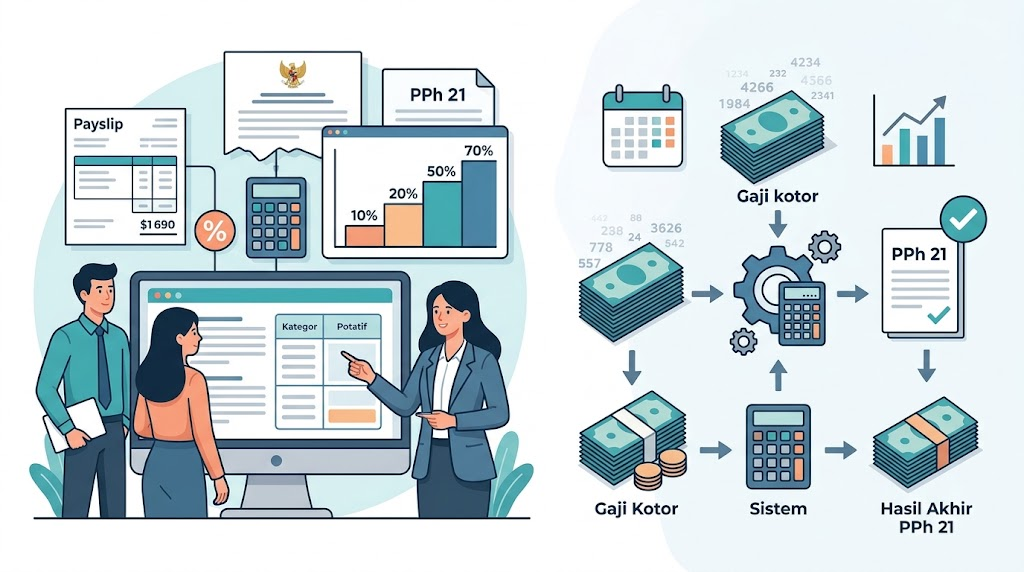
Sebelum pemerintah memberlakukan aturan baru, staf penggajian harus menghitung perkiraan penghasilan neto setahun, mengurangi biaya jabatan, mengurangkan batas tidak kena pajak, lalu mengalikan hasilnya dengan tarif pasal 17. Proses manual yang rumit tersebut kerap memicu selisih perhitungan yang membingungkan para pekerja.
Saat ini, tim payroll cukup mengalikan penghasilan bruto sebulan dengan persentase tarif efektif untuk masa pajak bulanan Januari hingga November. Pemerintah menyusun tarif efektif ini berdasarkan kelompok status perkawinan serta jumlah tanggungan keluarga masing-masing pekerja.
Kategori tarif bulanan terbagi ke dalam tiga kelompok:
- Kategori TER A mencakup pekerja lajang tanpa tanggungan (TK/0), pekerja lajang dengan satu tanggungan (TK/1), serta pekerja menikah tanpa tanggungan keluarga (K/0).
- Kategori TER B menampung pekerja lajang dengan dua atau tiga tanggungan (TK/2 dan TK/3), serta pekerja menikah dengan satu atau dua tanggungan (K/1 dan K/2).
- Kategori TER C mencakup pekerja menikah yang menanggung beban hidup tiga anggota keluarga (K/3).
Sementara itu, perusahaan tetap menggunakan skema tarif progresif Pasal 17 ayat 1 huruf a Undang-Undang Pajak Penghasilan saat menghitung pajak pada bulan Desember. Langkah ini bertujuan untuk mengalkulasi total pajak setahun secara terperinci.
Unsur Penentu dalam Menghitung Potongan Pajak Gaji
Beberapa elemen keuangan penting membentuk besaran potongan pajak penghasilan karyawan setiap bulan. Memahami rincian komponen ini membantu Anda memeriksa kebenaran potongan slip gaji secara mandiri tanpa keraguan.
Komponen utama mencakup penghasilan bruto yang terdiri atas gaji pokok, tunjangan makan, tunjangan transportasi, uang lembur, premi asuransi tanggungan pemberi kerja, serta bonus atau insentif kerja. Seluruh penerimaan kotor ini menjadi dasar pengenaan perhitungan pph pasal 21 bulanan.
Di samping itu, Penghasilan Tidak Kena Pajak (PTKP) berperan sebagai pengurang dasar pajak tahunan. Saat ini, batas PTKP untuk wajib pajak orang pribadi mencapai Rp54,000,000 per tahun. Setiap wajib pajak memperoleh tambahan Rp4,500,000 untuk status menikah serta Rp4,500,000 untuk setiap tanggungan keluarga sedarah.
Langkah Menghitung Pajak Bulanan dan Masa Pajak Terakhir
-
Menghitung Potongan Masa Januari Hingga November
Guna memberikan gambaran simulasi perhitungan pph pasal 21, misalkan seorang pegawai belum menikah tanpa tanggungan (PTKP TK/0) mengantongi penghasilan kotor senilai Rp10.000.000 setiap bulan. Klasifikasi perpajakan mengelompokkan status lajang tanpa tanggungan ini ke dalam Kategori TER A.
Tabel resmi pemerintah menetapkan bahwa rentang penghasilan bruto Rp10,000,000 pada Kategori TER A mendapat tarif efektif sebesar 2 persen. Oleh sebab itu, potongan pajak bulanan dari Januari hingga November mencapai Rp200,000 (2 persen dikali Rp10,000,000).
-
Menghitung Beban Pajak Masa Desember
Pada masa pajak Desember, tim HRD mengalkulasi ulang seluruh pendapatan kotor karyawan selama dua belas bulan. Total penghasilan bruto setahun mencatatkan angka Rp120,000,000 (12 dikali Rp10,000,000).
Selanjutnya, perusahaaan mengurangkan biaya jabatan sebesar 5 persen (maksimal Rp6,000,000 setahun) serta iuran pensiun bulanan pekerja dari angka bruto tersebut. Kurangkan pula angka neto tahunan dengan batas PTKP TK/0 sebesar Rp54,000,000 untuk memperoleh Penghasilan Kena Pajak (PKP).
Setelah mengetahui besarnya Penghasilan Kena Pajak, hitung nilainya berpatokan pada tingkatan tarif progresif yang diatur dalam Pasal 17 Undang-Undang Pajak Penghasilan:
- Lapisan pertama mengenakan tarif 5 persen untuk Penghasilan Kena Pajak hingga Rp60,000,000.
- Lapisan kedua mengenakan tarif 15 persen untuk rentang PKP di atas Rp60,000,000 sampai Rp250,000,000.
Kemudian, kurangkan akumulasi potongan bulanan (Januari hingga November) dari total pajak setahun. Selisih angka ini menjadi potongan resmi perhitungan PPh Pasal 21 untuk gaji bulan Desember Anda.
Kiat Memeriksa Potongan Slip Gaji Karyawan
Para pekerja sebaiknya memeriksa slip gaji bulanan secara teliti guna memastikan data tanggungan pada bagian personil sudah tepat. Perubahan status pernikahan mempengaruhi penurunan persentase tarif efektif bulanan secara langsung.
Selain itu, simpanlah berkas bukti potong pajak bulanan dan tahunan Anda dalam format digital. Bukti potong yang sah ini menjadi instrumen validasi utama sewaktu Anda menyampaikan Surat Pemberitahuan (SPT) Tahunan lewat portal resmi DJP Online.
Anda juga dapat memanfaatkan simulasi kalkulator pajak dari Direktorat Jenderal Pajak untuk menguji keakuratan potongan internal perusahaan. Transparansi ini menciptakan iklim kerja yang sehat serta meningkatkan rasa saling percaya.
Fondasi Pengelolaan Finansial yang Sehat
Memahami perhitungan pph pasal 21 memberikan kepastian atas jumlah penghasilan bersih yang Anda terima setiap bulan. Pengetahuan ini menghindarkan Anda dari rasa bingung saat melihat perubahan potongan pajak di akhir tahun. Pelajari skema perpajakan ini secara cermat agar Anda mampu menyusun anggaran keuangan keluarga secara akurat dan berkelanjutan.
Langkah Praktis Mengelola Administrasi Pajak Penghasilan
Proses penanganan administrasi pajak menuntut kecermatan tinggi dan kedisiplinan berlanjut saat merekap seluruh rincian PPh 21 saban bulan. Selain memahami rumus dasar, pekerja harus rutin memperbarui data status perkawinan dan jumlah tanggungan kepada HRD. Ketepatan data awal menjamin akurasi pemotongan skema TER sehingga tidak menimbulkan lonjakan potongan tajam pada akhir tahun.
Di sisi lain, perusahaan perlu menyediakan sosialisasi transparan mengenai perhitungan pph pasal 21 bagi para karyawan baru maupun pegawai senior. Pemahaman kolektif mengenai skema TER ini memperlancar pelaporan SPT Tahunan serta membangun budaya kepatuhan pajak yang kuat di lingkungan kerja.
Catatan Praktis Seputar Potongan Pajak Karyawan
Mengapa potongan pajak bulan Desember berbeda dengan bulan lainnya?
Bulan Desember menjadi masa penyesuaian akhir tahun menggunakan tarif progresif riil. Tim penggajian mengurangkan total pajak setahun dengan potongan yang sudah dibayarkan sejak Januari hingga November.
Apakah Tunjangan Hari Raya (THR) terkena potongan tarif efektif?
Ya, perusahaan menggabungkan THR ke dalam total penghasilan bruto pada bulan pencairan. Hal ini dapat meningkatkan persentase tarif efektif bulanan karena total pendapatan kotor bergeser ke skala rentang yang lebih tinggi.
Bagaimana jika total potongan Januari hingga November melebihi pajak setahun?
Apabila terjadi kelebihan pemotongan akibat fluktuasi pendapatan, perusahaan wajib mengembalikan selisih uang pajak tersebut kepada karyawan bersamaan dengan pembayaran gaji bulan Desember.
Apakah biaya jabatan berlaku untuk semua jenis pegawai?
Aturan perpajakan menetapkan pengurang biaya jabatan sebesar 5 persen dari penghasilan bruto untuk seluruh pegawai tetap tanpa memandang tingkatan posisi pekerjaan.
Apa dampak jika seorang pekerja tidak memiliki nomor pokok wajib pajak?
Pekerja yang belum memiliki NPWP atau NIK terintegrasi akan dikenakan tarif pemotongan 20% lebih tinggi dari besaran standar pemilik identitas pajak resmi.